疫情“两极”冲击下的一季度 产业用纺织品企业整体承压,纺织品织造何以破局?
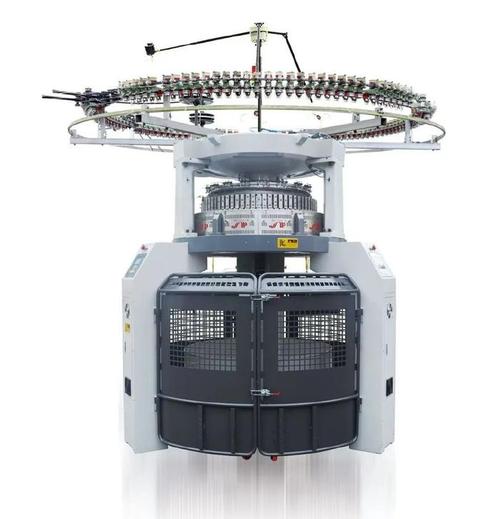
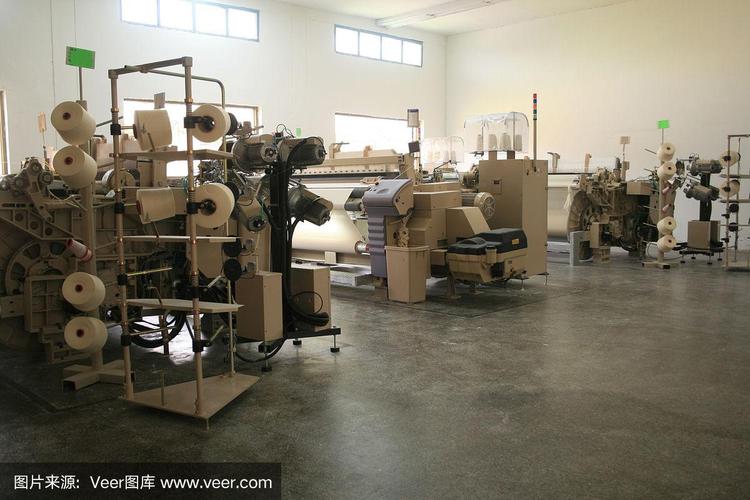
2024年一季度,新冠疫情对社会经济的影响呈现明显的“两极分化”态势:一方面,部分地区仍面临阶段性封控与供应链扰动,医疗防护、应急物资等需求保持高位;另一方面,部分区域生产生活秩序加快恢复,常规纺织服装消费疲软、外贸订单波动加大。在此背景下,我国产业用纺织品企业整体表现如何?尤其作为产业链中游的“纺织品织造”环节,又呈现出哪些结构性变化?\n\n一、整体运行:营收收缩、利润分化,织造环节首当其冲\n\n据中国产业用纺织品行业协会及国家统计局数据,2024年1—3月,我国产业用纺织品行业规模以上企业营业收入同比小幅下降约2.3%—5%,利润总额同比下降8%—12%,出口交货值同比回落约4%。整体呈现“需求冷热不均、成本高位震荡、盈利压力加大”的特征。\n\n其中,纺织品织造(含机织、针织、非织造布织造)作为产业用纺织品的关键基础环节,受下游抗疫物资需求回落与常规工业用布、农用布、土工布订单不足的双重拖累,整体产能利用率仅为60%—68%,较去年同期下降5—8个百分点。\n\n二、两极分化:抗疫相关织造“退潮”,基建与过滤用布“稳中有升”\n\n所谓“极端化”影响在织造环节体现得尤为明显:\n\n• 口罩、防护服、消毒湿巾等一次性医用非织造布织造:随着全球疫情进入低流行水平,一季度该类企业订单同比下滑30%—50%,部分中小企业开机率不足四成。\n• 土工布、建筑增强用纺织品、过滤材料及农业用纺织品的机织与针织织造:受益于基建投资回暖和环保标准提升,需求相对稳健,部分龙头企业营收同比增长5%—10%。\n\n三、库存与成本:织造企业“两头受压”\n\n上游方面,PTA、涤纶短纤、聚丙烯等原料价格震荡上行,抬升了织造环节的生产成本;下游方面,织造企业议价能力偏弱,很难将成本转嫁给终端用户。加之去年多地疫情反复造成物流阻滞,一季度织造企业平均库存周期由20天延长至28—35天,产成品积压现象较为普遍。\n\n四、纺织品织造的应对之策:从“规模扩张”转向“柔性智造”\n\n面对“两极”环境,产业用纺织品织造企业正加快调整步伐:\n\n1. 调整产品结构:降低纯抗疫类织物的比重,转向醫用敷料基布、卫生用非织造布(尿布、卫生巾)、汽车内饰纺织品等功能化、高附加值方向。\n2. 柔性化改造:加快圈绒、高速机织、智能针织设备的引入,实现小批量、多品种的快速切换,以适应不稳定订单体系。\n3. 区域布局优化:将部分产能从中东部高成本地区向中西部具备能源、人工优势的集聚区梯度转移。\n4. 外贸渠道聚焦:主攻“一带一路”沿线基建类用品需求以及与欧洲高性能过滤材料的订单合作,弥补传统欧美市场需求下降缺口。\n\n五、展望:不要幻想再回2020,更不能停在当下\n\n一季度只是折射一个趋势——疫情对产业的冲击不再是短期收紧或放松,而是形态与结构层面的重置。对纺织品织造而言,那种依赖单一抗疫品类发货即暴增的模式已经远去。未来能否持续发展,不在于寄希望于疫情的小波段,而在于质构、专利材料与场景方案的综合能力聚变。\n\n可以预计,2024年后三季度,随着下游库存去化和新品推动,产业用纺织品中纺织品织造板块的整体降幅将逐步收窄,其中智能可穿戴、医用植入、节能建筑、新型农业覆盖等方向有望率先回暖。行业终将重返增长轨道,只不过属于一个和过往不同的需求板块面启动模式中。
如若转载,请注明出处:http://www.hsmsqh.com/product/50.html
更新时间:2026-10-26 08:03:38